Prețul progresului
Cursa globală acerbă pentru construirea unor centre de date masive dedicate AI începe să lase urme vizibile în peisajul hardware-ului de consum. Conform noilor proiecții de la Counterpoint Research, categoria smartphone-urilor sub 200 de dolari se pregătește pentru o contracție semnificativă, livrările anuale fiind estimate să scadă cu aproape 40% până în 2030. Această schimbare reprezintă o pierdere de aproximativ 230 de milioane de dispozitive entry-level pe an, ceea ce va altera fundamental modul în care populația lumii accesează tehnologia mobilă.
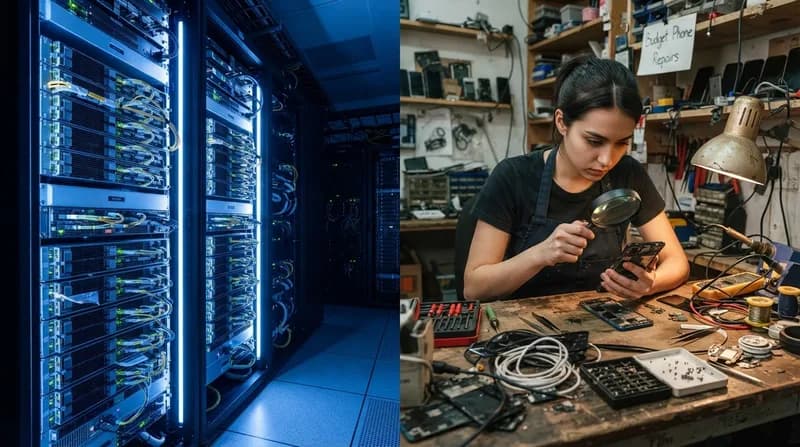
Catalizatorul acestei schimbări este un blocaj clasic în lanțul de aprovizionare. Pe măsură ce giganții tehnologici direcționează capital masiv către cipuri optimizate pentru AI, prioritatea de producție pentru componente esențiale, precum memoria DRAM și NAND flash, s-a schimbat. Deoarece smartphone-urile din categoria de buget au marje de profit extrem de mici, producătorii nu dispun de resursele financiare necesare pentru a absorbi costurile în creștere ale acestor componente aflate la mare căutare. În consecință, mulți producători (OEM) aleg să abandoneze complet segmentul low-cost în favoarea hardware-ului premium și mid-range, care oferă marje mai mari.
Trecerea către dominanța segmentului mid-range
Pe măsură ce baza pieței se subțiază, segmentul mid-range urmează să devină cel mai disputat teren de luptă al industriei. Până în 2030, analiștii se așteaptă ca producătorii să își consolideze investițiile în marketing și cercetare către dispozitive care oferă un echilibru între performanță și durabilitate pe termen lung. În acest nou peisaj, diferențierea nu va mai veni din prețurile extrem de mici, ci din îmbunătățiri tangibile în calitatea camerelor, calitatea construcției și autonomia bateriei.
Această consolidare este de așteptat să avantajeze titanii industriei precum Apple, Samsung și Huawei. Strategia diversificată de portofoliu a Samsung și capacitatea de producție consolidată îi oferă un avantaj unic în gestionarea acestor condiții de piață volatile. Între timp, Apple rămâne liderul incontestabil în capturarea valorii pe piața premium, iar revenirea Huawei pe piața chineză prin tehnologii pliabile și flagship subliniază tendința către preferința pentru segmentul high-end. În cele din urmă, industria se îndreaptă către o structură care favorizează valoarea ridicată în detrimentul volumului masiv de unități vândute.
De ce contează
- Îngrijorări privind excluziunea digitală: Disponibilitatea redusă a hardware-ului accesibil ar putea crea bariere în calea accesului la internet pentru populațiile cu venituri mici, în special în economiile în curs de dezvoltare.
- Schimbări în comportamentul pieței: Pe măsură ce noile telefoane de buget devin rare, consumatorii vor tinde probabil să extindă durata de viață a dispozitivelor actuale sau să se bazeze mai mult pe piața secundară a telefoanelor recondiționate și second-hand.
- Criza de memorie: Efectele cererii de AI nu se limitează doar la telefoane; laptopurile și Chromebook-urile au și ele prețuri record, deoarece producătorii de memorii prioritizează componentele pentru hardware-ul de tip server.
Implicația pe termen lung este o piață de electronice de larg consum modificată permanent. Deși numărul total de smartphone-uri vândute la nivel global ar putea, în cele din urmă, să revină la volumele anterioare declinului, segmentul entry-level probabil nu își va mai recăpăta niciodată dimensiunea sau influența de odinioară. Era smartphone-ului ultra-accesibil, nou din fabrică, este eliminată de cerințele insațiabile și costisitoare ale boom-ului infrastructurii AI.