Dilema garanțiilor colaterale
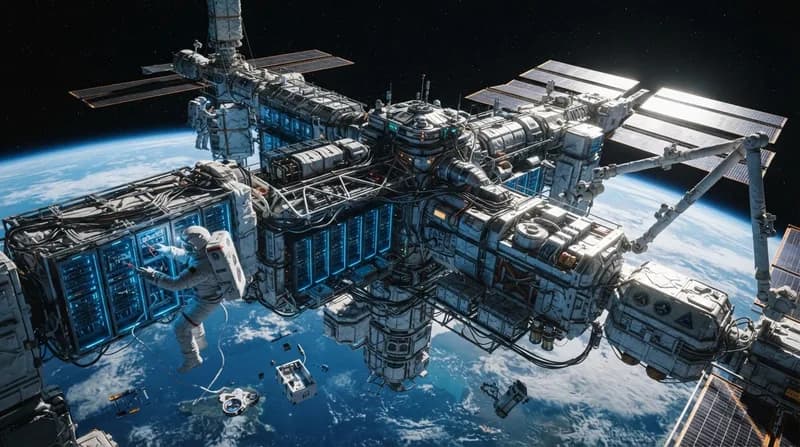
Viziunea de a stabili centre de date de înaltă performanță pe orbită trece de la ficțiune la fezabilitate inginerească, însă a apărut o barieră financiară semnificativă. Industria modernă a centrelor de date se bazează masiv pe finanțarea prin credit, în care furnizorii de servicii cloud contractează împrumuturi pentru a construi infrastructura, utilizând cipurile drept garanție fizică. În mediul terestru, acest model funcționează deoarece creditorii au o cale clară de a recupera și revinde hardware-ul costisitor, precum GPU-urile Nvidia H100 sau H200, în cazul în care debitorul intră în incapacitate de plată. Totuși, acest mecanism de recuperare este imposibil atunci când echipamentele sunt montate pe un satelit care se deplasează cu viteză prin vidul spațial.
Această discrepanță fundamentală în recuperarea activelor cauzează tensiuni între finanțatori și giganții aerospațiali. Informațiile sugerează că finanțatorii implicați în runda masivă de finanțare de 40 de miliarde de dolari a SpaceX au solicitat în mod specific ca fondurile să nu fie alocate pentru cipuri destinate centrelor de date orbitale. Această reticență subliniază scepticismul tot mai mare al instituțiilor financiare cu privire la securitatea investițiilor care nu pot fi recuperate sau lichidate cu ușurință în cazul unui eșec comercial.
Diferența dintre infrastructura terestră și cea orbitală
Pentru moment, strategia multor companii, inclusiv SpaceX, este de a se concentra intens pe infrastructura terestră de calcul. Prin construirea unor centre de date masive pe sol, companiile pot satisface cerințele tradiționale de finanțare, scalându-și simultan capacitățile de AI. CEO-ul Elon Musk a redirecționat agresiv resursele companiei, inclusiv transferul talentelor din ingineria rachetelor către sarcini de producție, precum turnarea paletelor de turbină pentru generatoare, pentru a accelera această implementare pe sol.
În ciuda acestui fapt, ambiția pe termen lung rămâne legată de orbită. Musk a afirmat deschis că spațiul ar putea deveni cea mai eficientă locație din punct de vedere al costurilor pentru operațiunile de date în câțiva ani. Totuși, atingerea acestui obiectiv necesită mai mult decât lansarea hardware-ului; este nevoie de o arhitectură de rachetă complet reutilizabilă, mai exact Starship. Deși testele de zbor recente au arătat progrese în capacitățile de recuperare, costurile operaționale pentru recondiționare rămân o variabilă necunoscută care complică perspectivele financiare pe termen lung ale calculului spațial.
Viitorul infrastructurii spațiale
Provocarea finanțării nu este unică pentru SpaceX. O serie de startup-uri emergente, inclusiv StarCloud, Cowboy Space Corporation, Sophia Space și Orbital, se confruntă cu un viitor la fel de intens din punctul de vedere al capitalului necesar. Deoarece hardware-ul spațial este inerent mai scump și imposibil de recuperat, aceste companii se lovesc de rate ale dobânzii mai mari și termene de creditare mai stricte decât omoloagele lor de pe Pământ.
În final, industria ar putea asista la o divergență de strategie. Companii precum Google, care își valorifică arhitectura proprie TPU (Tensor Processing Unit) prin intermediul proiectului Suncatcher, ar putea găsi un avantaj distinct în integrarea pe verticală. Deținând atât designul cipurilor, cât și strategia de implementare, aceste firme își reduc dependența de modelele de finanțare tradiționale bancare. În același timp, alții se orientează către turnătorii interne, precum proiectul Terafab, o inițiativă comună între SpaceX și Tesla, pentru a-și asigura lanțurile de aprovizionare cu hardware. Totuși, având în vedere că proiectul se află încă în stadii incipiente, drumul către un calcul spațial rentabil și rezistent rămâne la fel de complex ca fizica necesară pentru a-l pune pe orbită.