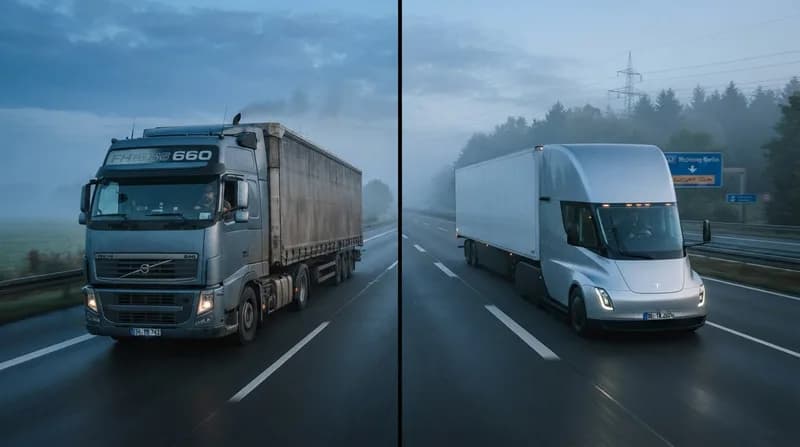
Căile divergente ale transportului greu electric
Pe măsură ce Uniunea Europeană avansează spre obiectivele sale climatice ambițioase, sectorul transporturilor grele trece printr-o transformare discretă, dar semnificativă. Datele recente furnizate de Oficiul Federal de Statistică din Germania (Destatis), bazate pe înregistrările Eurostat, oferă o nouă perspectivă asupra ratelor de adoptare a vehiculelor electrice pe baterii (BEV) cu o masă de peste 3,5 tone. Rezultatele evidențiază un contrast puternic între două categorii principale de vehicule: camioanele rigide (cu șasiu fix) și capetele tractor, mai puternice, utilizate în logistică pe distanțe lungi.
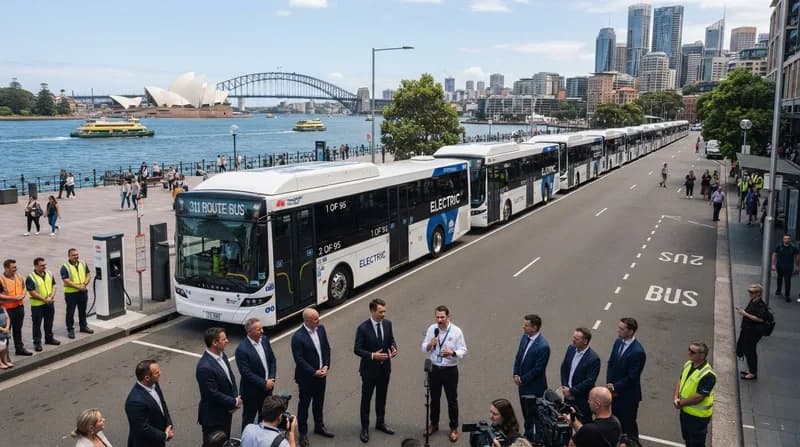
În cazul camioanelor rigide — unde cabina și platforma de marfă formează o singură unitate — electrificarea câștigă teren. În 2025, cota de piață a modelelor electrice în această categorie a urcat la 7,7%, aproape dublându-se față de nivelul de 4,1% înregistrat în 2024. Din cele 126.600 de camioane noi înmatriculate la nivelul UE anul trecut, aproximativ 9.800 au fost complet electrice. Acest avans sugerează că pentru rutele urbane și regionale, mai scurte, propulsiile electrice devin o alternativă din ce în ce mai viabilă la motoarele diesel tradiționale.
Provocarea capetelor tractor
În timp ce camioanele rigide își găsesc locul în era electrică, segmentul capetelor tractor — „calul de povară” al transportului internațional de mărfuri — rămâne strâns legat de tehnologia diesel. Conform analizei, motorina susține în continuare o cotă copleșitoare de 94,7% din noile înmatriculări în clasa capetelor tractor. În ciuda acestei dominații, tranziția către electricitate este tehnic în desfășurare, deși pornește de la o bază foarte mică.
În 2025, ponderea capetelor tractor electrice în totalul înmatriculărilor noi a crescut la 1,6%, față de 0,7% în anul precedent. Din cele 157.500 de unități înregistrate total în UE, aproximativ 2.500 au fost electrice. Această rată de adoptare mai lentă reflectă probabil provocările unice ale transportului pe distanțe lungi, unde densitatea energetică, viteza de încărcare și autonomia rămân obstacole tehnice critice care, în prezent, avantajează combustibilii lichizi.
O perspectivă regională asupra adoptării
Performanța națională variază considerabil în întregul bloc european, ceea ce indică faptul că subvențiile locale, dezvoltarea infrastructurii de încărcare și nevoile logistice dictează ritmul schimbării. În categoria camioanelor rigide, Olanda conduce cu o cotă impresionantă de 45,6%, urmată de Danemarca cu 27,1%. Germania, deși în urma acestora în termeni procentuali cu 11,7%, se remarcă prin cel mai mare volum, cu aproximativ 4.200 de camioane electrice noi intrate pe piață.
Peisajul capetelor tractor oferă o imagine diferită. Grecia ocupă surprinzător primul loc în UE, cu o cotă de 11,2% din înmatriculările de capete tractor electrice, fiind urmată de Suedia și Olanda. Germania domină din nou cifrele absolute, înregistrând 926 de capete tractor electrice, ceea ce demonstrează amprenta masivă a țării în logistica europeană, în ciuda cotei de piață relativ scăzute pentru acea categorie specifică.
De ce este important
- Persistența motorinei: În ciuda creșterii, motorina rămâne baza transportului european de mărfuri, cu o cotă de piață de aproape 90-95%, ceea ce subliniază amploarea provocării de a decarboniza sectorul transporturilor.
- Specificul sectorului: Camioanele rigide se dovedesc mai ușor de electrificat, probabil datorită ciclurilor de utilizare care permit încărcarea la depou, în timp ce capetele tractor se confruntă cu bariere mai mari în transportul pe distanțe lungi.
- Politici și infrastructură: Variația adoptării de la o țară la alta sugerează că stimulentele naționale și implementarea culoarelor de încărcare de mare putere sunt principalii catalizatori ai adopției.
Per total, combinând ambele categorii, UE a înregistrat 12.300 de unități noi electrice pe baterii de peste 3,5 tone. Deși asociațiile industriale precum ACEA au raportat cifre ușor mai mari — probabil din cauza diferențelor de clasificare între hibridele plug-in și cele pur electrice — tendința generală este incontestabilă. Creșterea accelerează, vânzările totale în aceste categorii avansând cu aproximativ 71% de la an la an. Pe măsură ce densitatea energetică a bateriilor se îmbunătățește și infrastructura de încărcare devine mai robustă, anii ce vor urma vor fi decisivi pentru a stabili dacă acest impuls poate depăși actualele „câștiguri izolate” și poate trece la o standardizare comercială pe scară largă.