Marea dezbatere privind bateriile
Sectorul auto european traversează o perioadă de tensiune privind fezabilitatea „Industrial Accelerator Act” (IAA) al Uniunii Europene. În centrul controversei se află clauzele privind conținutul local, care vizează prioritizarea vehiculelor electrice echipate cu baterii produse în interiorul granițelor UE pentru achizițiile publice și subvențiile guvernamentale. Deși Asociația Constructorilor Europeni de Automobile (ACEA) a avertizat că lanțul de aprovizionare cu baterii al continentului se va confrunta cu un deficit critic, o analiză recentă a think tank-ului Transport & Environment (T&E) conturează o perspectivă considerabil mai optimistă.
Conform T&E, discursul alarmist despre o potențială „foamete de baterii” ignoră realitatea capacităților de producție actuale și viitoare. Organizația susține că, până în 2030, Europa nu va avea doar o producție de celule suficientă pentru a satisface cererea de vehicule electrice subvenționate, ci va dispune și de infrastructura industrială necesară pentru a securiza un lanț valoric rezistent și localizat. Această divergență de opinii între lobbyiștii din industrie și cercetătorii din domeniul mediului evidențiază o neînțelegere fundamentală privind capacitatea presiunii legislative actuale de a acționa ca un catalizator pentru inovație, versus transformarea ei într-un obstacol insurmontabil.
Peisajul actual al producției
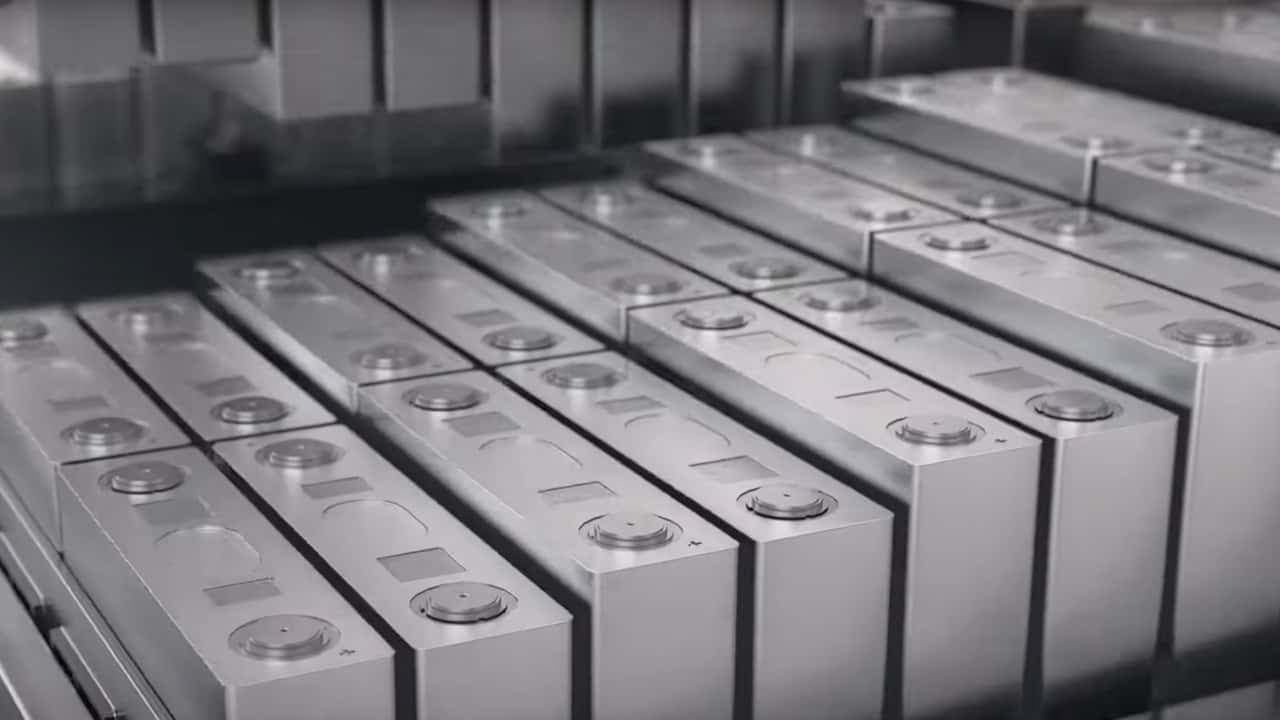
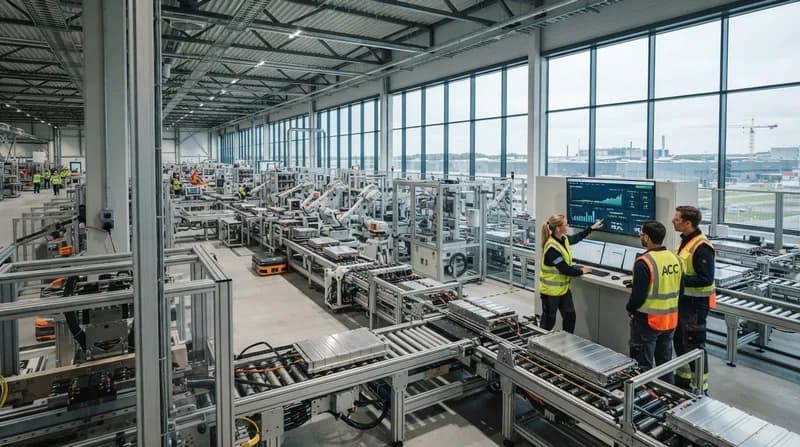
Raportul T&E dezvăluie o realitate nuanțată despre cine fabrică, de fapt, aceste baterii. Deși există un efort susținut pentru produse „Made in EU”, aproape 85% din capacitatea actuală de producție activă este deținută de entități non-europene. Mai exact, giganți sud-coreeni precum LG Energy Solution, Samsung SDI și SK On domină piața, operând facilități masive în țări precum Polonia și Ungaria. În plus, gigantul chinez CATL și-a consolidat prezența printr-o fabrică importantă în Arnstadt, Germania, și o a doua unitate în Debrecen, Ungaria, care a intrat recent în etapa de testare.
Un aspect crucial este faptul că regulile privind „conținutul local” propuse de UE vizează locația geografică, nu originea companiei; atât timp cât celula este fabricată pe sol european, aceasta contribuie la atingerea mandatului. Aceasta înseamnă că, în ciuda dominanței producătorilor asiatici, prezența lor în interiorul granițelor UE este o componentă cheie pentru scalarea cu succes a aprovizionării locale. T&E argumentează că, prin valorificarea acestor facilități consacrate alături de noile inițiative interne—precum extinderea uzinei PowerCo, susținută de VW, în Salzgitter—regiunea este bine poziționată pentru a-și atinge obiectivele, cu condiția ca proiectele actuale și cele planificate să avanseze fără alte blocaje.
Abordarea blocajelor: Materialele precursoare
Deși T&E își exprimă încrederea în disponibilitatea celulelor, organizația recunoaște existența unor obstacole semnificative în amonte, în lanțul de aprovizionare. Producția de material activ pentru catod (CAM) și a precursorilor acestuia (pCAM) rămâne adevăratul factor de risc. Proiecțiile T&E indică faptul că, deși există o abundență de capacități anunțate, cifrele scad considerabil atunci când se ia în calcul probabilitatea realizării efective a proiectelor. De exemplu, din peste 550 GWh de proiecte pCAM anunțate, doar aproximativ 217 GWh sunt considerate ca având șanse reale de finalizare până în 2030.
Pentru a atenua acest risc, T&E îndeamnă factorii de decizie să rămână fermi în ceea ce privește cerințele actuale ale IAA, pregătindu-se totodată pentru o expansiune viitoare. Aceștia susțin introducerea unor cote minime pentru pCAM și materiale active pentru anod începând cu 2032. Prin mutarea accentului de reglementare de la simpla asamblare a celulelor către straturile mai profunde ale lanțului de aprovizionare cu baterii, organizația consideră că Europa se poate proteja de volatilitatea pieței globale și își poate consolida statutul de putere în tehnologii verzi.
De ce este important
- Autonomie strategică: Reducerea dependenței de importurile de baterii din afara Europei este esențială pentru reziliența economică pe termen lung și pentru crearea de locuri de muncă.
- Conflictul politic: Discrepanța dintre prudența ACEA și optimismul T&E obligă autoritățile de reglementare ale UE să aleagă între acordarea de extensii pentru industrie sau accelerarea tranziției către producția locală.
- Evoluția industrială: Această tranziție marchează o îndepărtare de moștenirea motoarelor cu combustie internă, orientând centrele industriale europene către asamblarea de baterii și procesarea chimică.