Revizuirea paradigmei Transformer
Timp de ani de zile, comunitatea de machine learning a dezbătut eficiența modelelor Transformer în prognoza seriilor temporale, mai ales în umbra modelelor liniare mai simple. Cu toate acestea, benchmark-urile recente arată că arhitecturile bazate pe Transformer nu sunt doar competitive, ci depășesc constant modelele mai simple atunci când sunt evaluate conform unor standarde riguroase. În centrul acestei evoluții se află Autoformer, un model care a integrat cu succes tehnici complexe de descompunere pentru a stăpâni subtilitățile datelor temporale.
Deși discuțiile recente sugerau că modelele liniare simple—cum este rețeaua DLinear—ar putea surclasa arhitecturile Transformer, dovezile empirice indică contrariul. Atunci când sunt evaluate pe seturi de date complexe, precum traficul, consumul de electricitate sau ratele de schimb valutar, Autoformer demonstrează o acuratețe predictivă superioară. Acest lucru confirmă că mecanismele de atenție nuanțate din cadrul modelelor Transformer oferă o profunzime pe care rețelele feedforward de bază nu o pot replica în scenarii univariate.
Anatomia Autoformer: stratul de descompunere
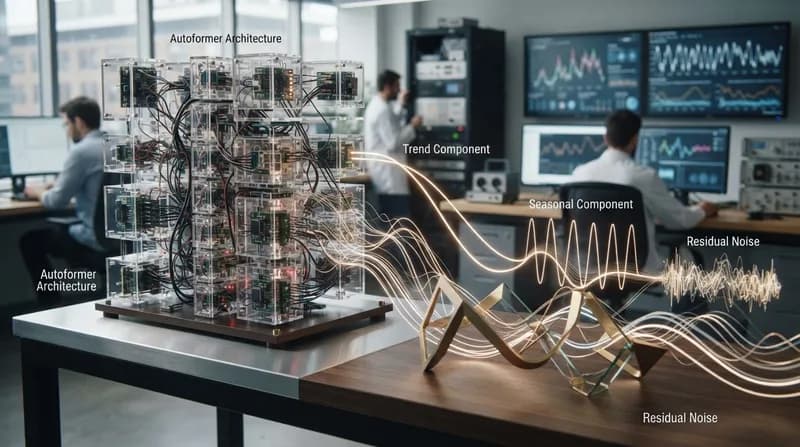
Inovația centrală a modelului Autoformer constă în abordarea sa sofisticată a descompunerii seriilor temporale. Analiza tradițională se confruntă adesea cu dificultatea de a separa combinația complexă dintre tendință, sezonalitate și zgomot aleatoriu. Autoformer rezolvă această problemă prin integrarea unui bloc de descompunere direct în arhitectura sa internă. Acest lucru permite modelului să extragă progresiv modelele trend-ciclice, izolând în același timp variațiile sezoniere la fiecare nivel al encoder-ului și decoder-ului.
Matematic, acest strat simplifică seria de intrare utilizând medii mobile pentru a defini trend-ciclul, scăzând apoi acest trend pentru a izola componenta sezonieră. Această metodă, adoptată ulterior de modele precum FEDformer și DLinear, oferă o fundație structurată care permite modelului să își concentreze puterea predictivă asupra semnalelor semnificative în detrimentul datelor brute și zgomotoase.
Mecanismul de autocorelație
Poate cea mai semnificativă schimbare față de modelul Transformer clasic este renunțarea la atenția standard punct cu punct în favoarea unui mecanism de autocorelație. Atenția standard calculează ponderile în domeniul temporal, ceea ce adesea eșuează în capturarea dependențelor periodice repetitive, esențiale pentru seriile temporale. În schimb, Autoformer mută această operație în domeniul frecvenței, utilizând Transformata Fourier Rapidă (FFT).
Prin utilizarea teoremei Wiener–Khinchin, modelul calculează eficient corelațiile între diferite decalaje temporale (time lags). Această abordare funcționează cu o complexitate de O(L log L), fiind eficientă din punct de vedere computațional. Procesul de „agregare a întârzierii temporale” aliniază apoi valorile pe baza acestor decalaje periodice identificate, permițând modelului să efectueze o înmulțire element cu element care respectă natura temporală a datelor mult mai eficient decât atenția tradițională bazată pe produs scalar.
De ce contează
- Performanță: Autoformer prezintă constant indicatori de eroare mai mici pe diverse seturi de date temporale, comparativ cu modelele liniare simple.
- Arhitectură: Integrarea atenției în domeniul frecvenței demonstrează că mecanismele de atenție personalizate sunt superioare atenției generice de tip NLP pentru seriile temporale.
- Interpretabilitate: Prin izolarea tendințelor și a modelelor sezoniere, modelul oferă perspective mai clare asupra modului în care ajunge la prognozele sale.
În cele din urmă, implementarea cu succes a Autoformer în ecosistemul Hugging Face Transformers subliniază o maturizare a modului în care gestionăm datele temporale. Aceasta confirmă faptul că, atâta timp cât arhitectura este adaptată proprietăților fizice unice ale semnalelor de serii temporale, modelele Transformer vor rămâne standardul de aur pentru modelarea predictivă.