Schimbări în peisajul financiar al Medicare
Sectorul Medicare Part D a trecut printr-o transformare semnificativă după implementarea completă a legii Inflation Reduction Act (IRA) din 2022. În contextul în care guvernul federal a plafonat cheltuielile directe pentru medicamente la 2.000 de dolari – o reducere majoră față de limitele anterioare – cercetătorii conduși de David Anderson de la University of South Carolina au analizat modul în care asigurătorii privați își adaptează planurile pentru a gestiona noua repartiție a responsabilităților financiare.
Din punct de vedere istoric, în fața unor modificări legislative, asigurătorii au răspuns adesea prin retragerea de pe anumite piețe, majorarea primelor sau reducerea beneficiilor oferite asiguraților. Totuși, cele mai recente concluzii publicate în Health Affairs indică o reacție mai nuanțată. În loc să abandoneze piața, asigurătorii au adoptat o strategie de reechilibrare a costurilor, înlocuind, mai exact, primele lunare mai mici cu franșize inițiale mai mari.
Strategia principală: Prime versus franșize
Principala constatare a studiului este tendința clară de a transfera costurile către începutul perioadei de acoperire. Prin scăderea primelor lunare, asigurătorii au reușit să mențină planurile atractive pentru seniori și ceilalți beneficiari Medicare. Acest lucru a fost însă contrabalansat de o creștere notabilă a franșizelor, măsură menită să compenseze riscul financiar crescut pe care asigurătorii trebuie să îl suporte acum pentru cheltuielile catastrofale cu medicamentele.
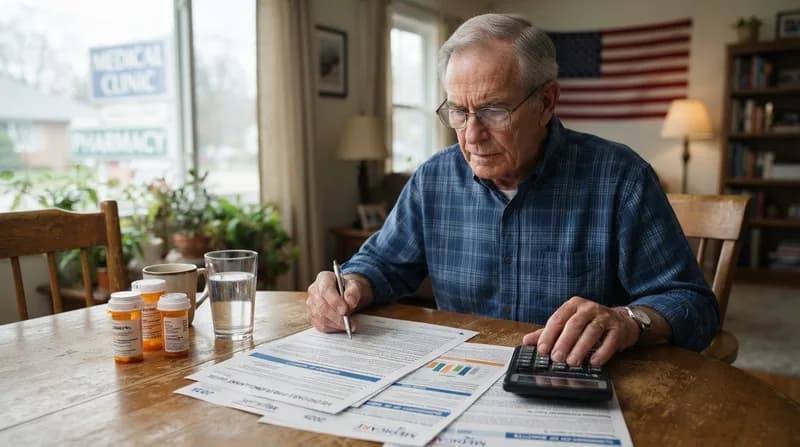
Această reechilibrare înseamnă că, deși „prețul de listă” lunar al unui plan poate părea mai competitiv, beneficiarii se confruntă cu cheltuieli inițiale mai mari înainte ca acoperirea să intre în vigoare. Redistribuirea costurilor – în cadrul căreia asigurătorii suportă acum 60% din cheltuielile catastrofale, față de 20% anterior – a pus presiune pe companii să își optimizeze evidențele contabile, rezultând în această migrare a costurilor de la plăți lunare constante către franșize plătite la punctul de utilizare.
De ce contează
- Redistribuirea costurilor: Asigurătorii atenuează riscul plafonului de 2.000 de dolari prin transferarea poverii financiare inițiale către pacient, sub formă de franșize mai mari.
- Stabilitatea pieței: În ciuda temerilor inițiale privind retrageri masive, ecosistemul planurilor rămâne relativ stabil, sugerând că ajustările financiare actuale sunt suficiente pentru a menține implicarea asigurătorilor privați.
- Impactul asupra pacienților: Beneficiarii resimt o ușurare a bugetelor lunare, însă s-ar putea confrunta cu costuri neașteptate la farmacie în primele luni ale anului de plan.
- Monitorizarea reglementărilor: Cercetătorii subliniază necesitatea unei supravegheri continue pe măsură ce industria se adaptează la noile realități financiare, pentru a garanta că scopul principal al IRA – reducerea costurilor medicamentelor – nu este subminat de schimbări secundare în structura planurilor.
Definirea viitorului acoperirii medicale
Dincolo de modificările privind primele și franșizele, studiul a notat că listele de medicamente (formularele) au suferit ușoare contracții, ceea ce înseamnă că anumite medicamente preferențiale sau mai ieftine ar putea să nu mai fie disponibile în cadrul anumitor planuri. Interesant este că restricții precum autorizațiile prealabile și componența rețelelor de farmacii au rămas, în mare parte, stabile. Acest aspect sugerează că, deși asigurătorii își gestionează riscul financiar în mod agresiv, aceștia nu au recurs încă la măsuri extreme, precum crearea unor bariere excesive de acces, de care se temeau decidenții politici.
Pe măsură ce mediul asistenței medicale continuă să evolueze, sustenabilitatea pe termen lung a acestui model rămâne o necunoscută. Cercetătorii urmăresc dacă această strategie de transfer al costurilor va duce în final la modificări mai ample de design sau dacă echilibrul actual va deveni o caracteristică permanentă a erei post-IRA. Pentru moment, piața Medicare Part D a demonstrat o reziliență surprinzătoare, reușind să îmbine cerințele mandatelor federale cu necesitatea economică de viabilitate a asigurărilor private.